深圳个体户税收政策解读:核定征收与查账征收怎么选
深圳的个体户朋友在选择征收方式时,经常会问:核定征收和查账征收到底有什么区别?本文围绕这一主题,梳理两类征收方式的政策要点、适用情形以及日常申报义务,帮助您建立清晰的认知。
首先,我们需要理解核定征收与查账征收的核心区别。核定征收是按照核定的计税依据计算税款,适合账务不健全的小规模户;查账征收则依据实际收支核算,要求规范记账。两种方式各有适用条件,具体以当地税务机关认定为准。
其次,从实际操作角度来看,选择哪种征收方式需要结合自身经营特点,比如开票量、成本结构、行业属性等。一线城市和下沉市场的执行口径也可能存在差异,建议以当地税务部门的公示政策为准。
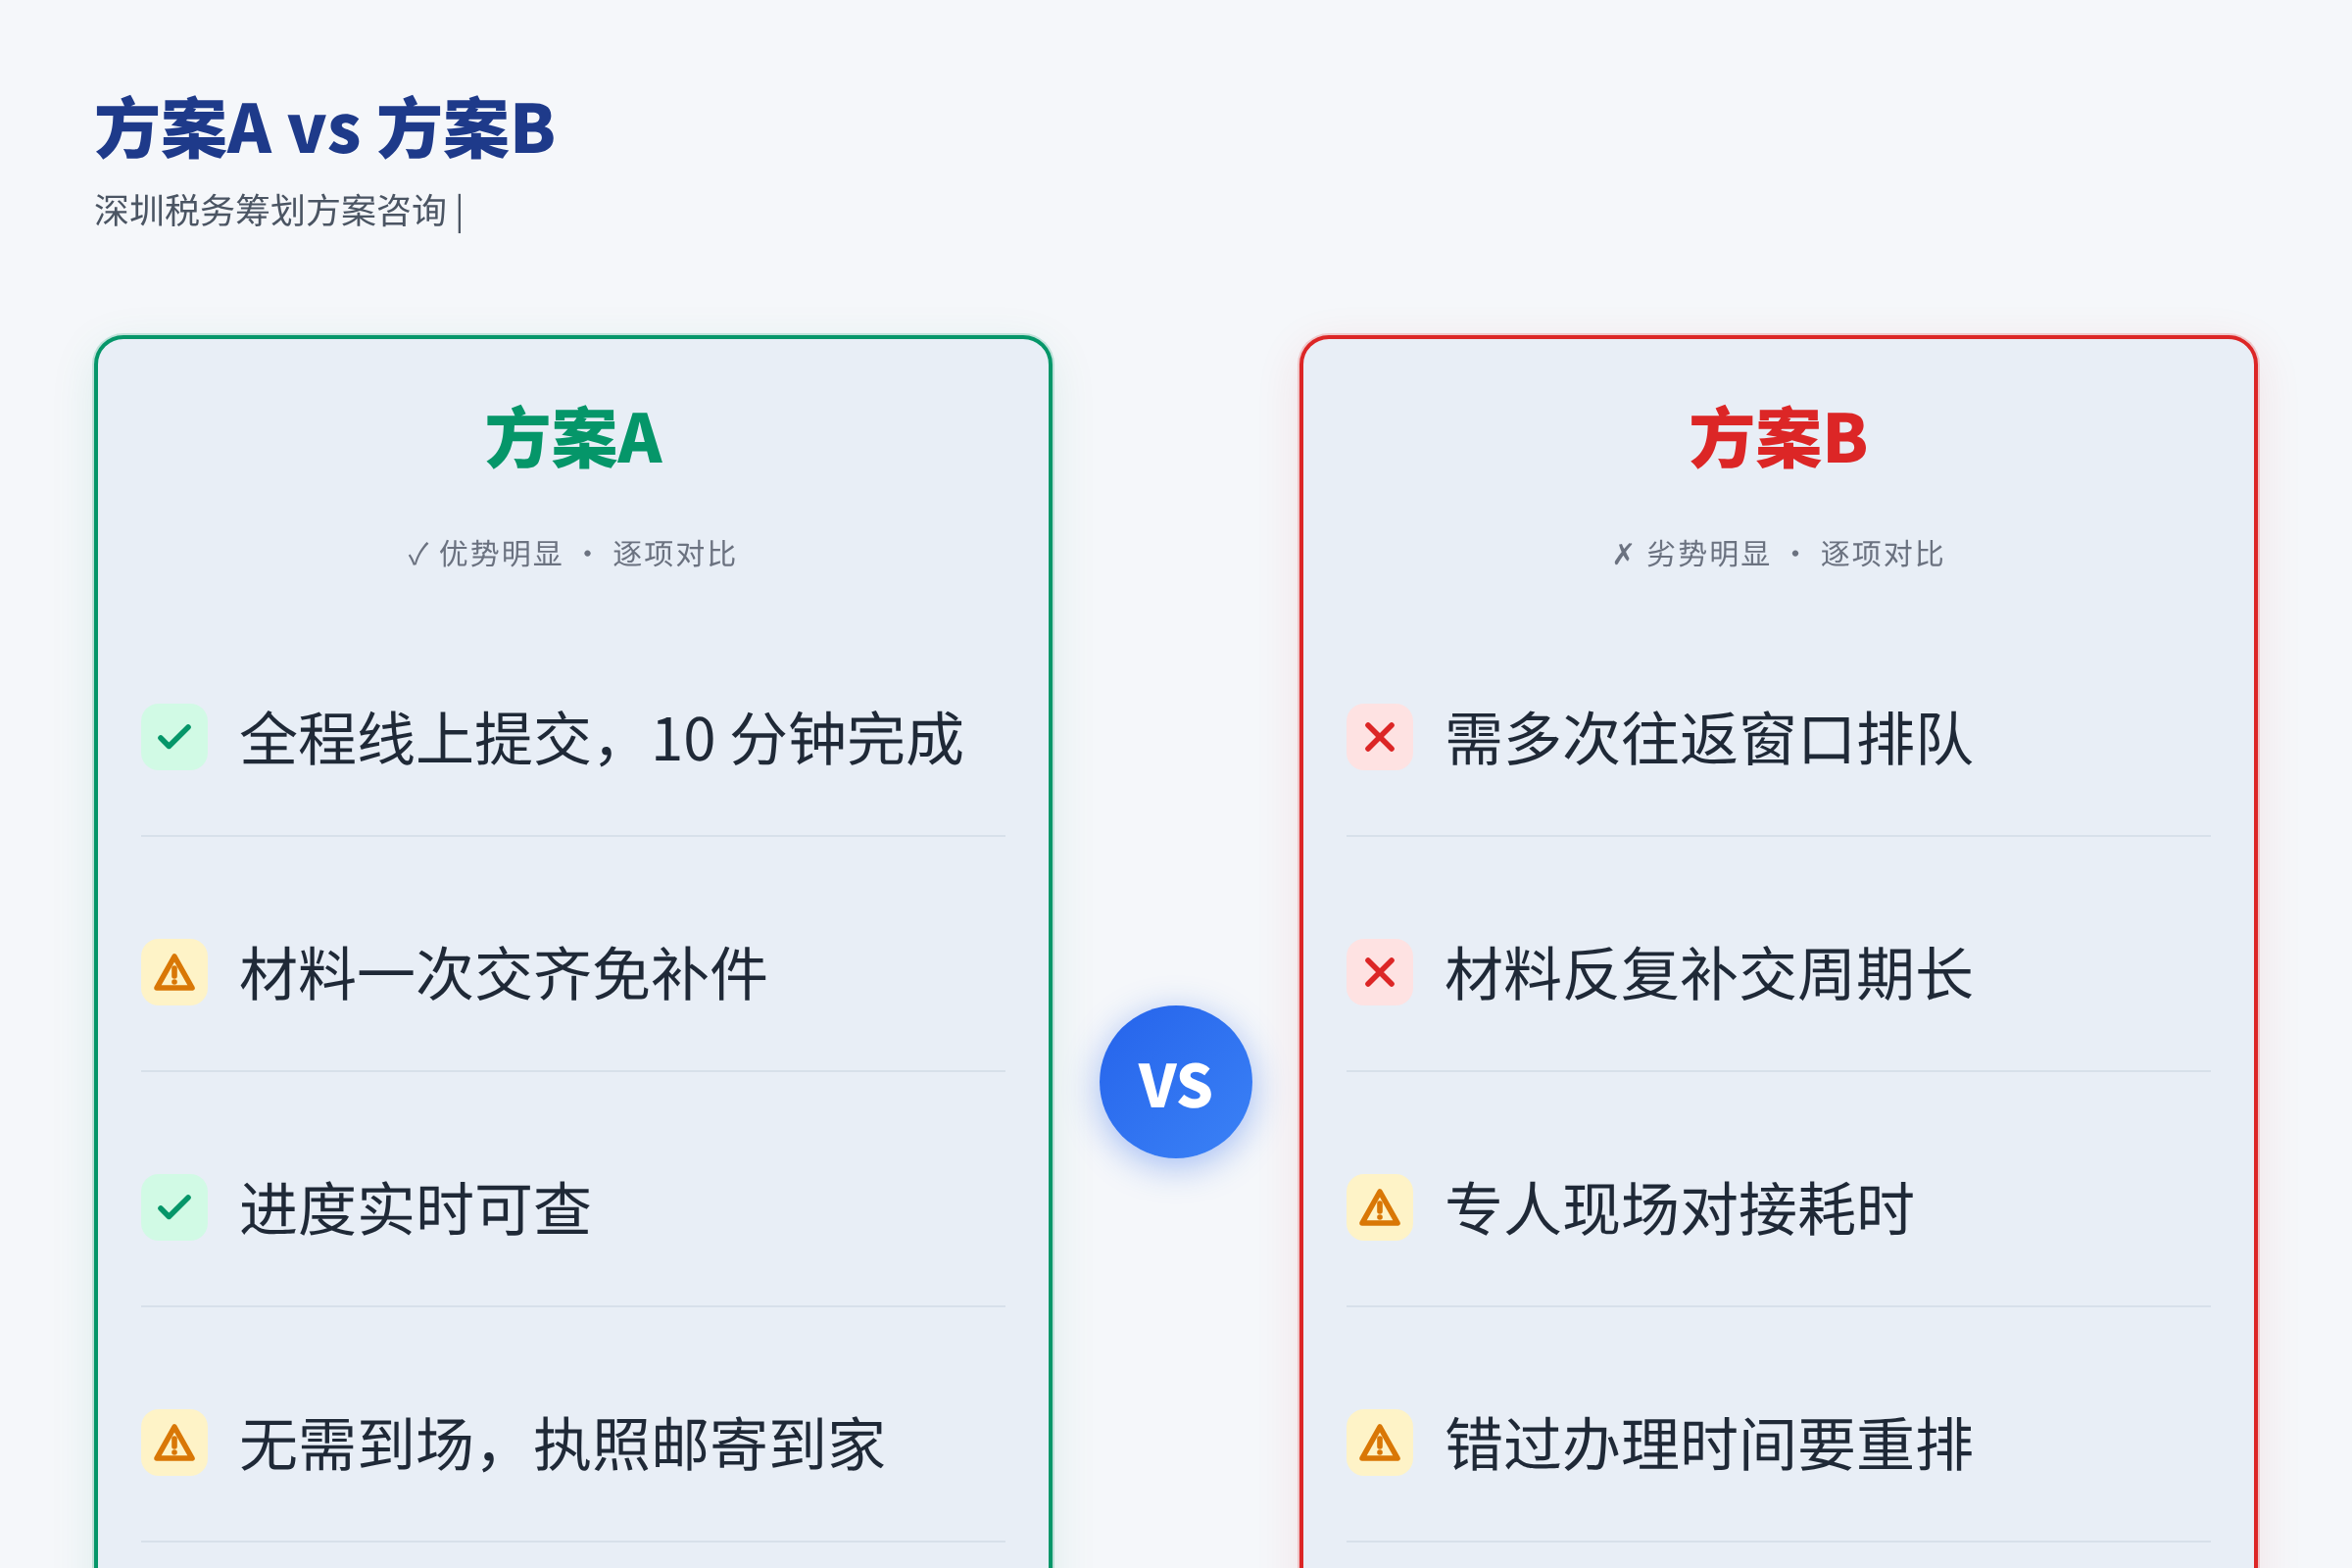
▲ 方案A vs 方案B — 企师兄
另外值得关注的是,征收方式并非一成不变。随着金税系统升级和监管趋严,部分地区已逐步压缩核定征收的适用范围。经营者应定期关注政策变化,及时规范账务记录,避免因口径不了解产生申报偏差。
最后,无论采用哪种征收方式,按时申报、保留凭证都是底线要求。建议建立规范的票据留存习惯,不确定时向当地税务机关或具备资质的财税机构咨询,确保每一步都符合政策要求。
总结来说,征收方式的选择需要结合自身情况判断,没有放之四海皆准的标准答案。本文仅作政策科普,不提供税务申报代办服务,具体政策以当地税务机关规定为准。
💬 添加企业微信(扫码)