公司注销时长期应付账款怎么处理?税务风险与清账流程全解析
账上还挂着长期应付款,注销能直接往下走吗
不少老板都是真要注销了才发现,账上还躺着一笔长期应付款。短的挂了一两年,长的挂了五六年。票早就到了,钱一直没付。当时经办的人可能都走了。现在想关公司,心里最直接的想法就是,还欠着钱,工商和税务让不让走。
按现在实际走的口径,这个想法多半行不通。公司注销要做清算。清算报告里要写明白债权和债务已经处理完。工商那边要看报告,税务那边要做清算申报和查账。账上还欠着长期应付款,报告就写不干净。反正材料交上去,很容易被退回来补。后来还得重新翻合同和对账单,反而更耽误时间。
说实话这流程有点绕。2023年修订的公司法从2024年7月1日起施行,截至2026年还在执行,里面对通知债权人和登公告的要求很实在,公告期一般是45天。自己去跑工商和税务窗口,口径问一圈也很费事。企师兄这边个体户和公司业务全国都能接,线上咨询24小时内就有专属顾问回话,先把账和欠款情况捋清楚,后面少返工。
没还的钱税务上会怎么看,要不要转收入交税
税务上盯的就是这笔没还的钱最后去哪了。如果债权人明确说不要了,签了豁免,或者确实付不出去了,账上就不能一直挂着。这笔利得一般要进收益。常见做法是转营业外收入。现在债务重组准则下也有进其他收益的情况,具体科目看账套和当地口径。科目定了,钱就进了清算所得。
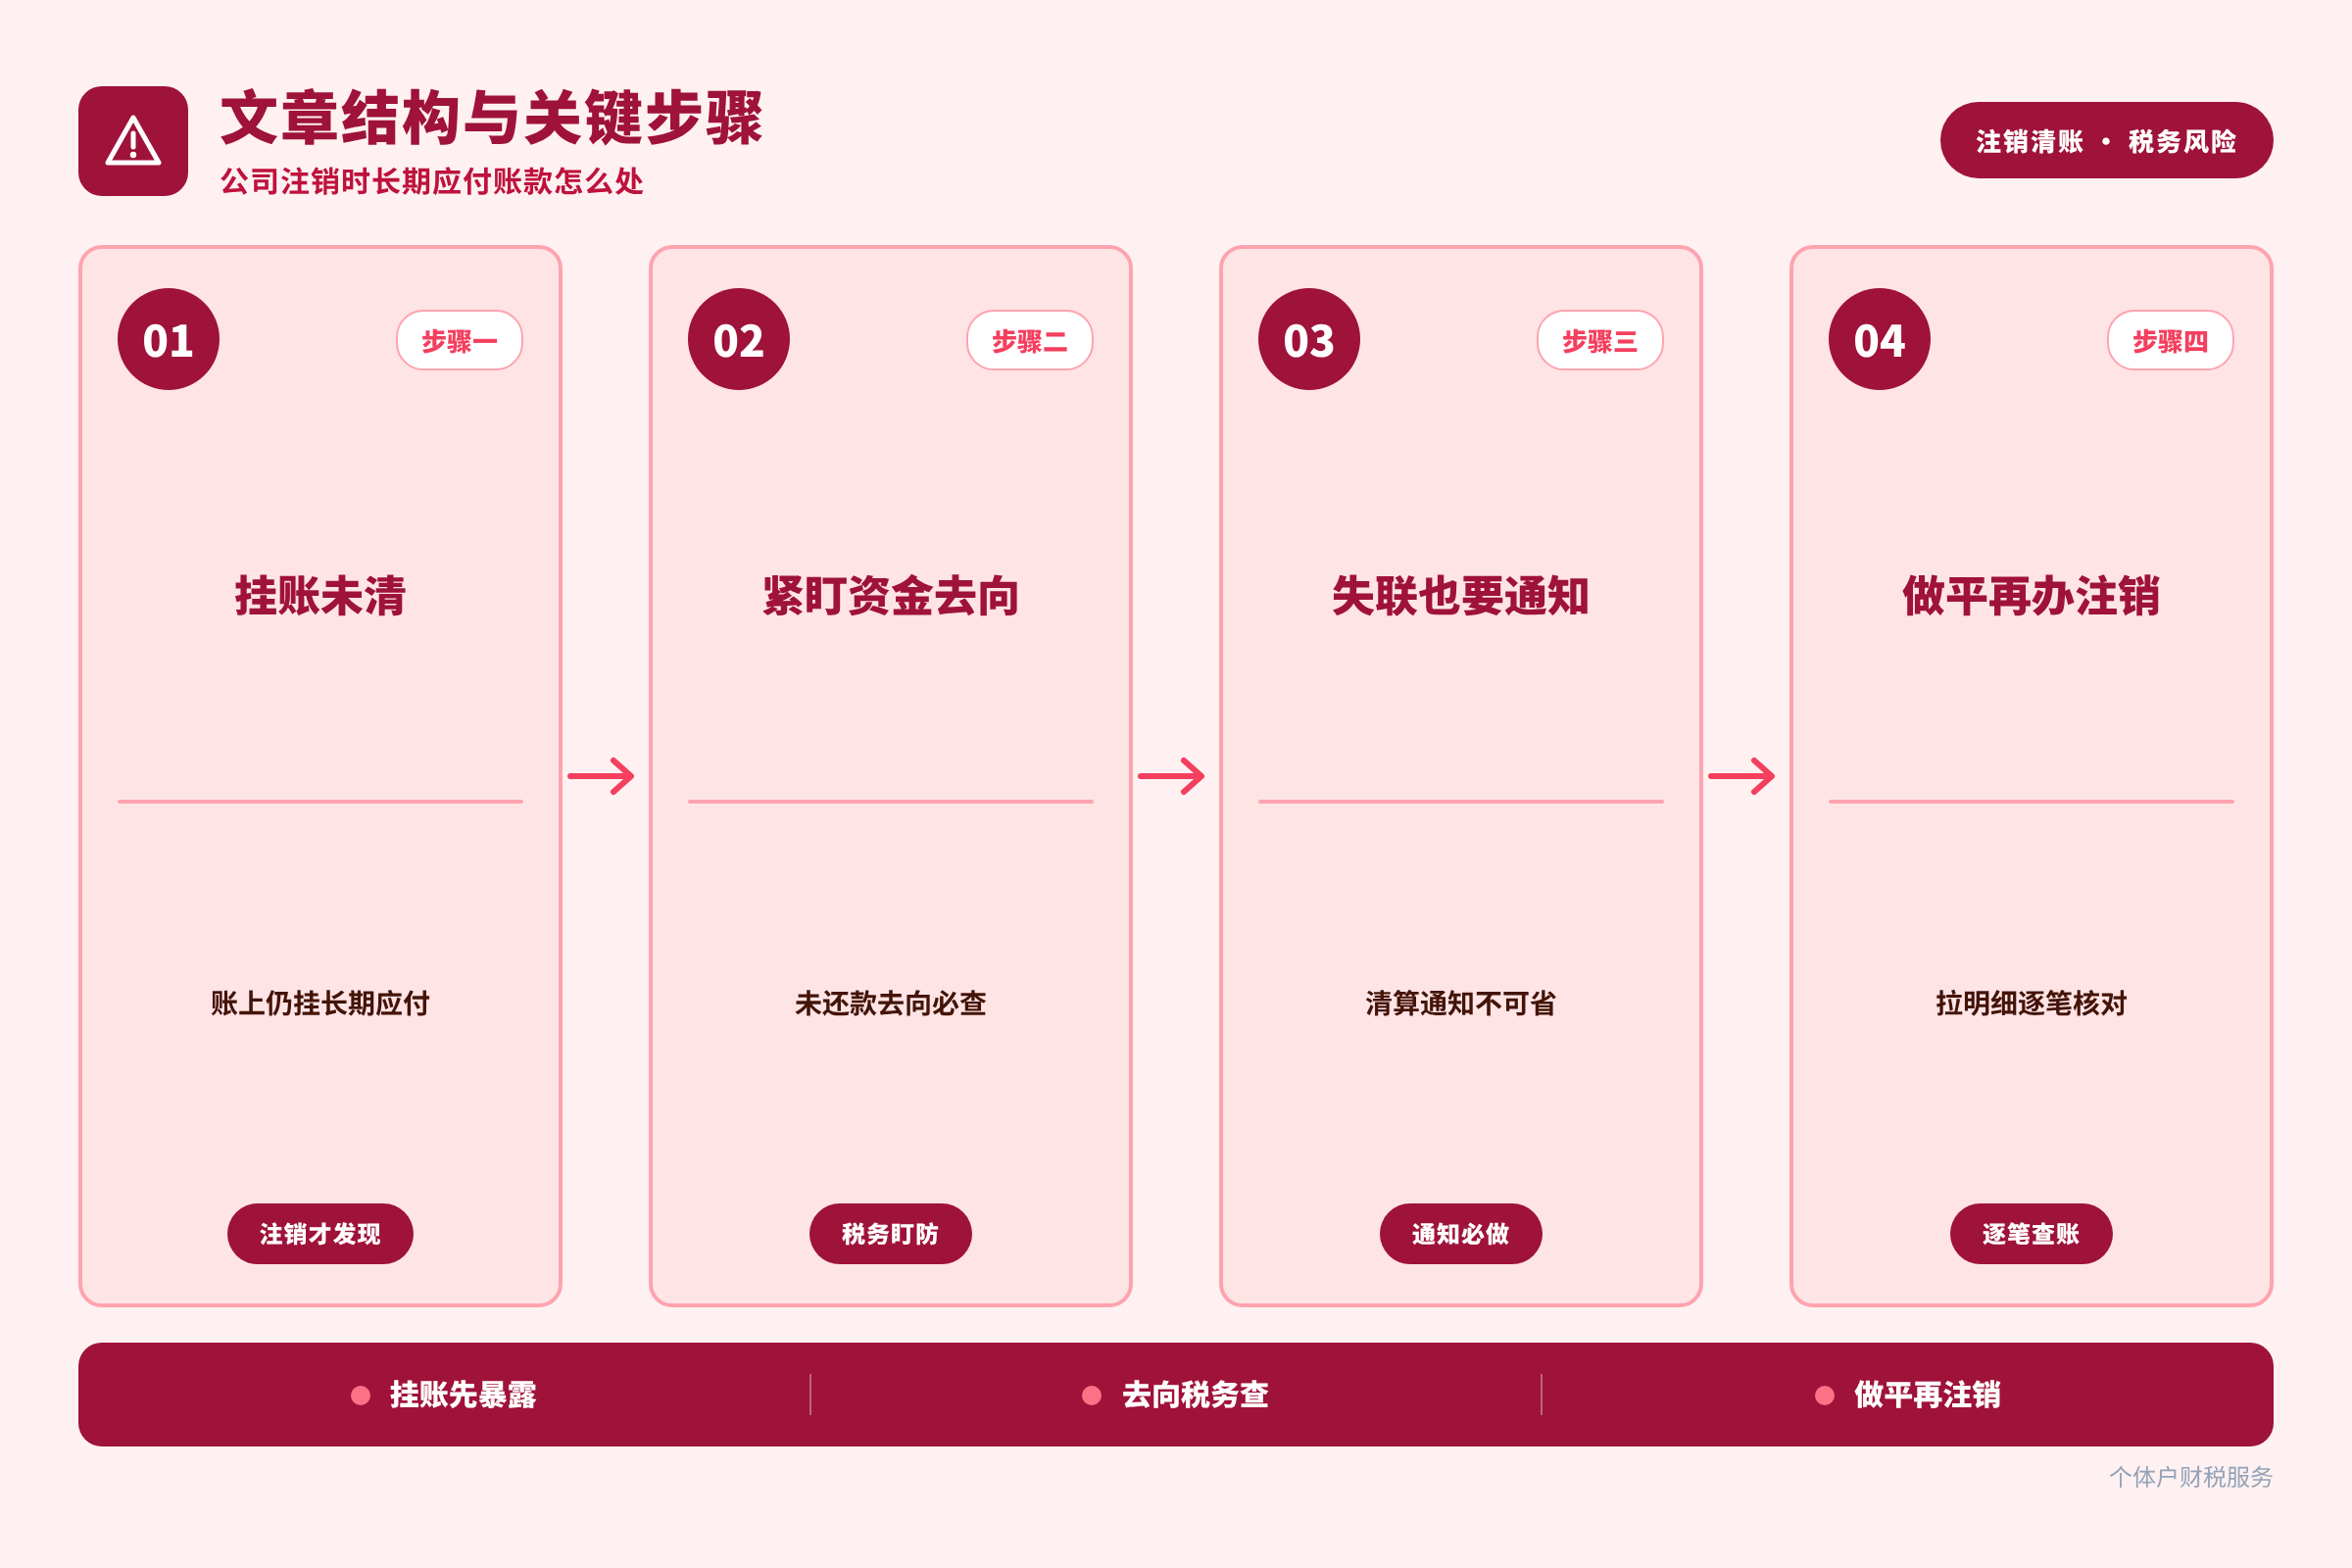
▲ 文章结构与关键步骤 — 企师兄
很多注销卡在税务,问题常出在这笔没转。账面还欠着,申报里没有,系统比对容易跳异常。后来被要求补税,注销进度一下就停了。进了所得,就涉及企业所得税。清算期要单独算清算所得交税。进项税这边,很多人担心要不要转出。就是说,当年买货的进项如果已经合规抵扣,单纯欠款不付,一般不用因为欠款去转出,具体还得结合发票和业务真实性判断,以当地税务要求为准。
做账分录本身不复杂。借记长期应付款,贷记营业外收入或相关收益科目,金额就是豁免或确认无法支付的部分。难的是附件。合同和发票要留好。对账记录和豁免函也要留好。账要先搞清楚,账一定要先搞清楚,附件齐了再动手,申报才站得住。
债权人联系不上,核销一定要对方点头吗
按清算要求,通知这一步省不掉。认识的债权人要书面通知,不认识的也要登公告,留出申报时间。对方能联系上,最好签个东西。对账函确认欠多少,豁免函确认不收了,金额和日期写死。有了这两样,后面做账和解释都有底。
联系不上的情况很常见。公司搬了,电话空号了,原老板都不干了。后来很多老板就想自己销掉。自己销风险很大。税务会问,欠的钱凭什么说不用还了。其实要留痕。聊天记录保存好。快递底单和公告截图也要留好。时间线能连上,证明不是随便平的账。
还有一种,债权方自己都注销了,主体都没了。这种更要谨慎,具体以当地办理要求为准。清算报告里要如实写这笔款的来龙去脉,会计附件里把能证明确实无法支付的材料放在一起。材料越实,税务问起来越好过。要是金额大或牵扯关联方,更建议找专业机构先看一眼,别自己硬核销。
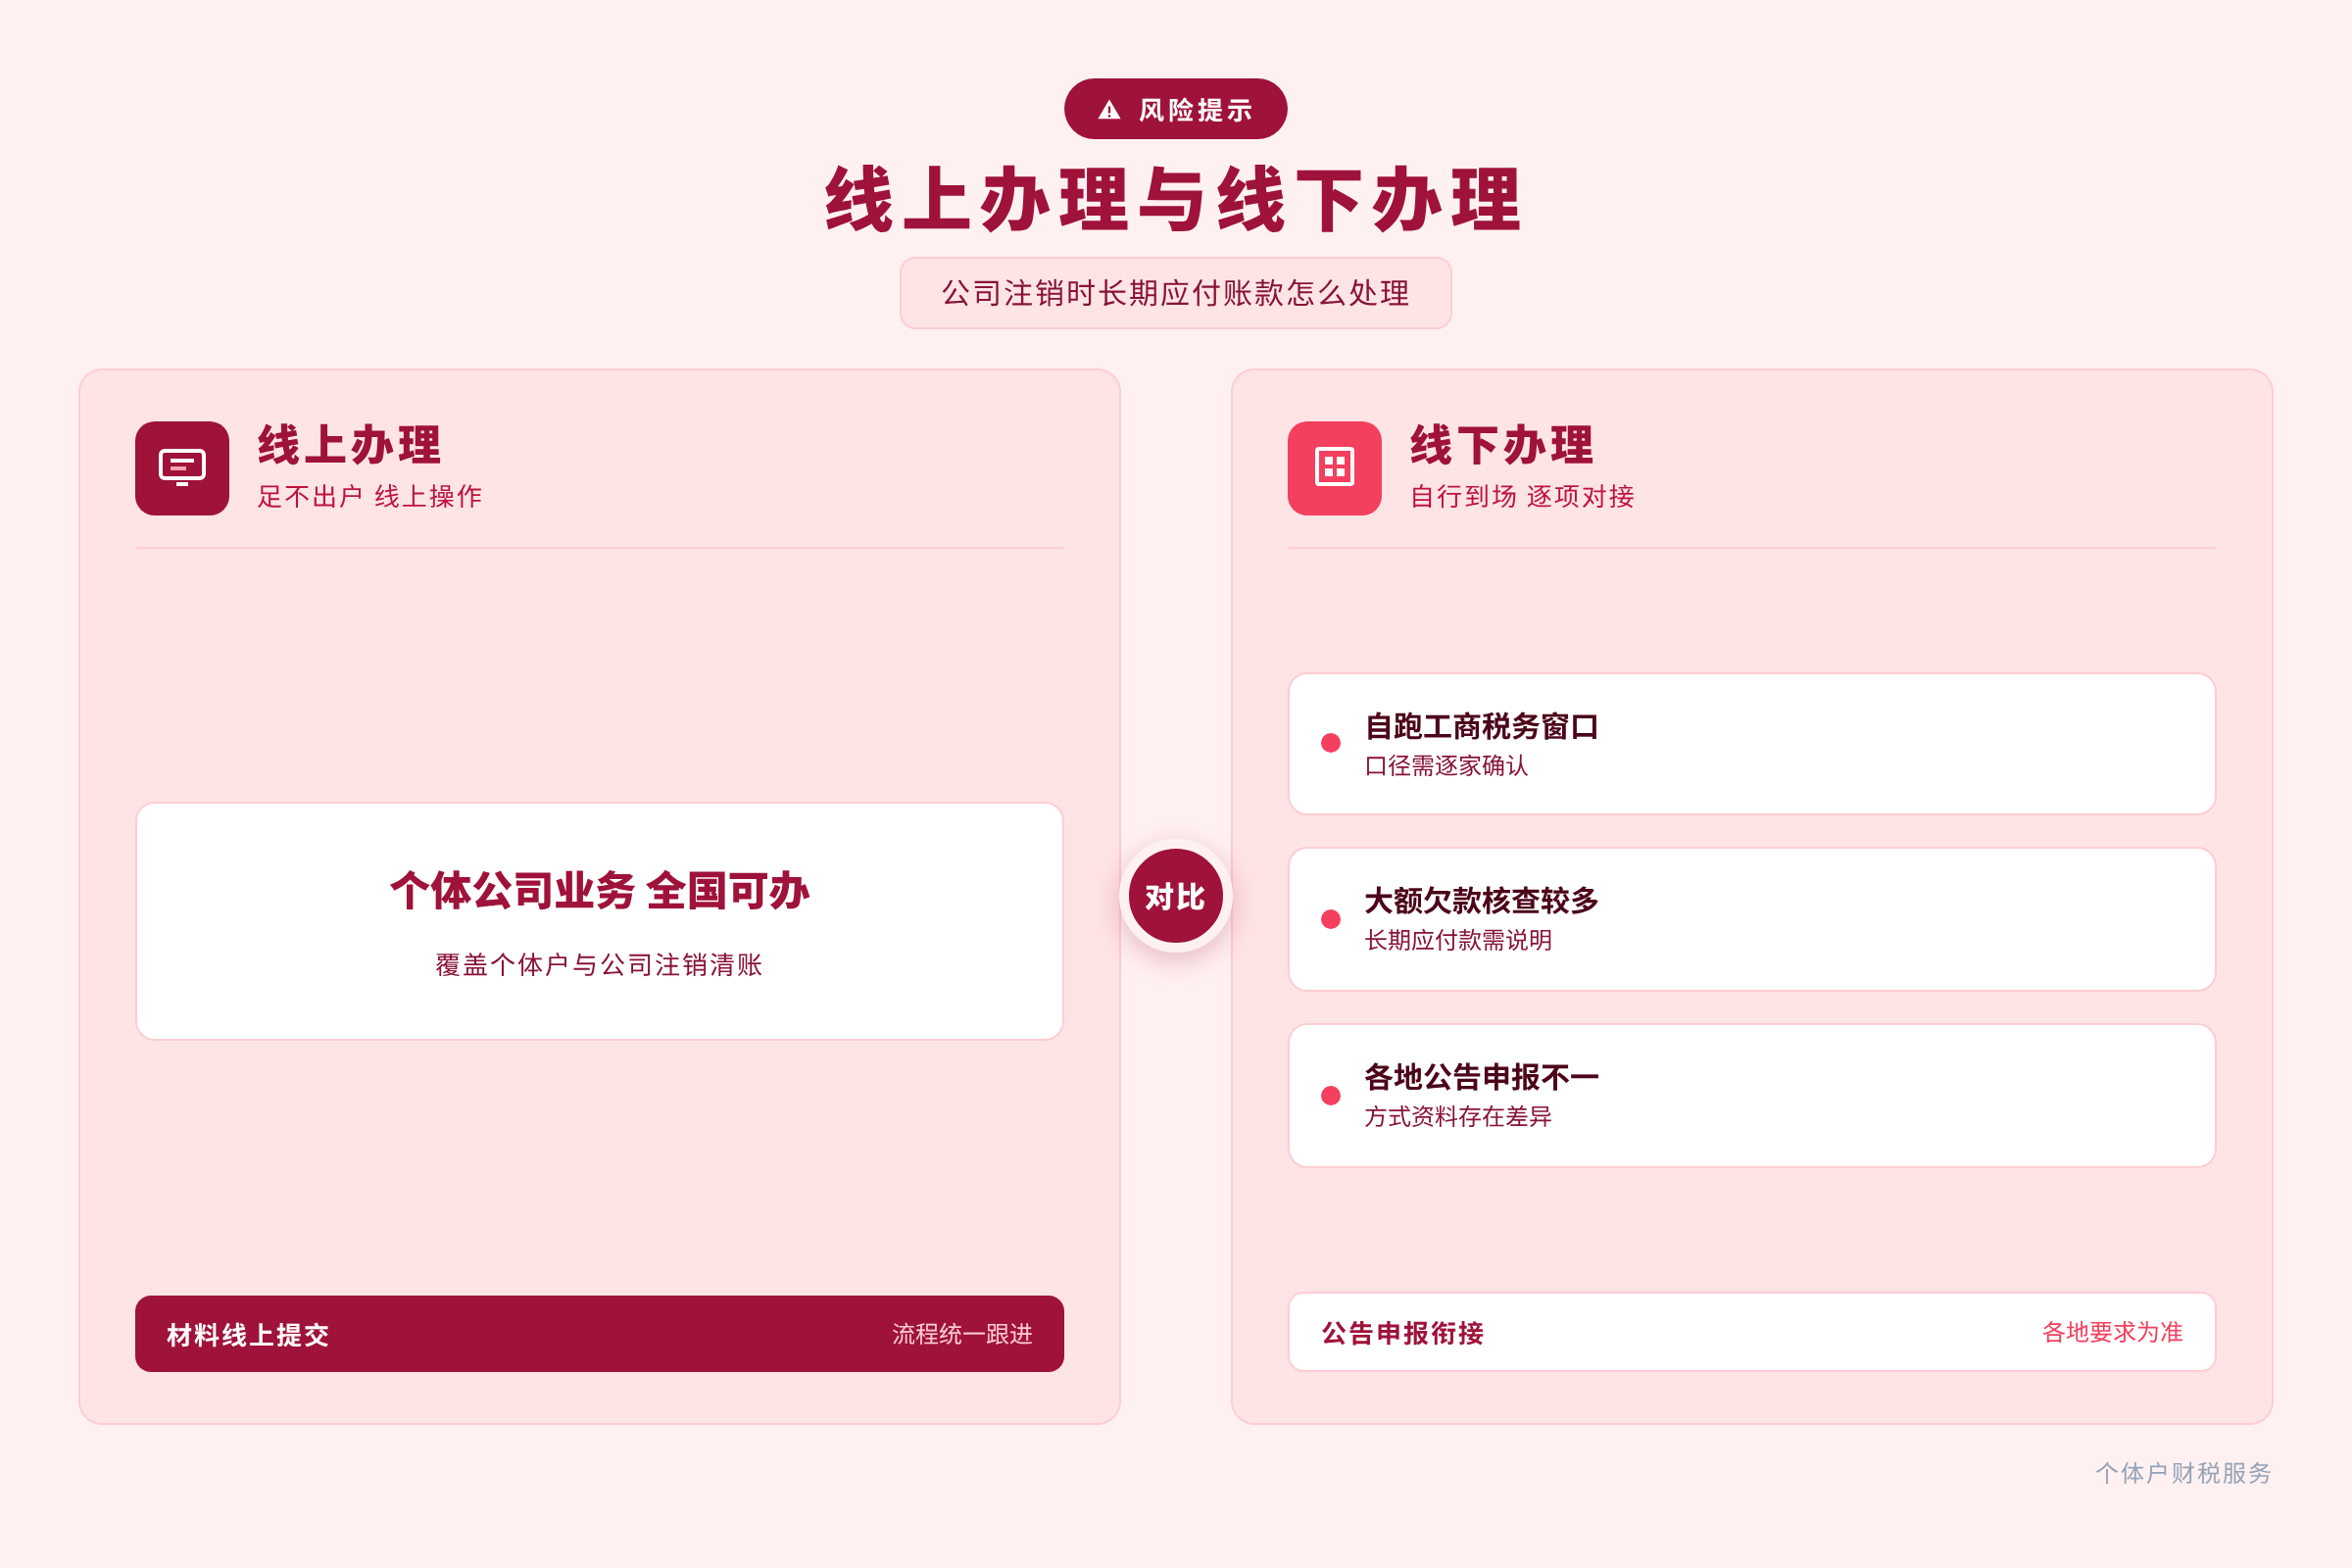
▲ 线上办理与线下办理 — 企师兄
账做平再去办注销,实际要跑完哪几件事
先说查账。把长期应付款的明细拉出来,一笔一笔看。哪年借的。买的是货还是借的资金。发票到了没。付过多少。合同还在不在。当时经办的人还能不能问到。很多糊涂账都是这时候才看清。反正这一步省不了。
再说找人。能还就还,还了拿回单销账最干净。还不上的就谈,看对方愿不愿意减免或豁免,谈妥了签书面。谈不拢又确实没能力付,就按无法支付留证据走。还有货要盘一下。欠款对应货还在不在,数量对不对。别这边销了欠款,那边货对不上。
还有做账和申报。附件齐了做核销分录,进收益,并入清算所得申报企业所得税。清算报告写清楚债务处理结果,公告期满去办税务清算和工商注销。说到费用,企师兄个体户注册199元,注销299元,全流程一口价,过程中零加价。公司注销费用因账务和地区差异大,一般需要结合账面情况看,建议先让顾问把长期应付款这块看明白再报价,钱花得明白。
常见问题
公司注销前长期应付账款没还清可以直接注销吗。一般不行。清算要求债务清理完,报告要写清楚,税务清算也要查账。欠着大额长期应付款,工商和税务多半会退回补正,具体以当地窗口要求为准。
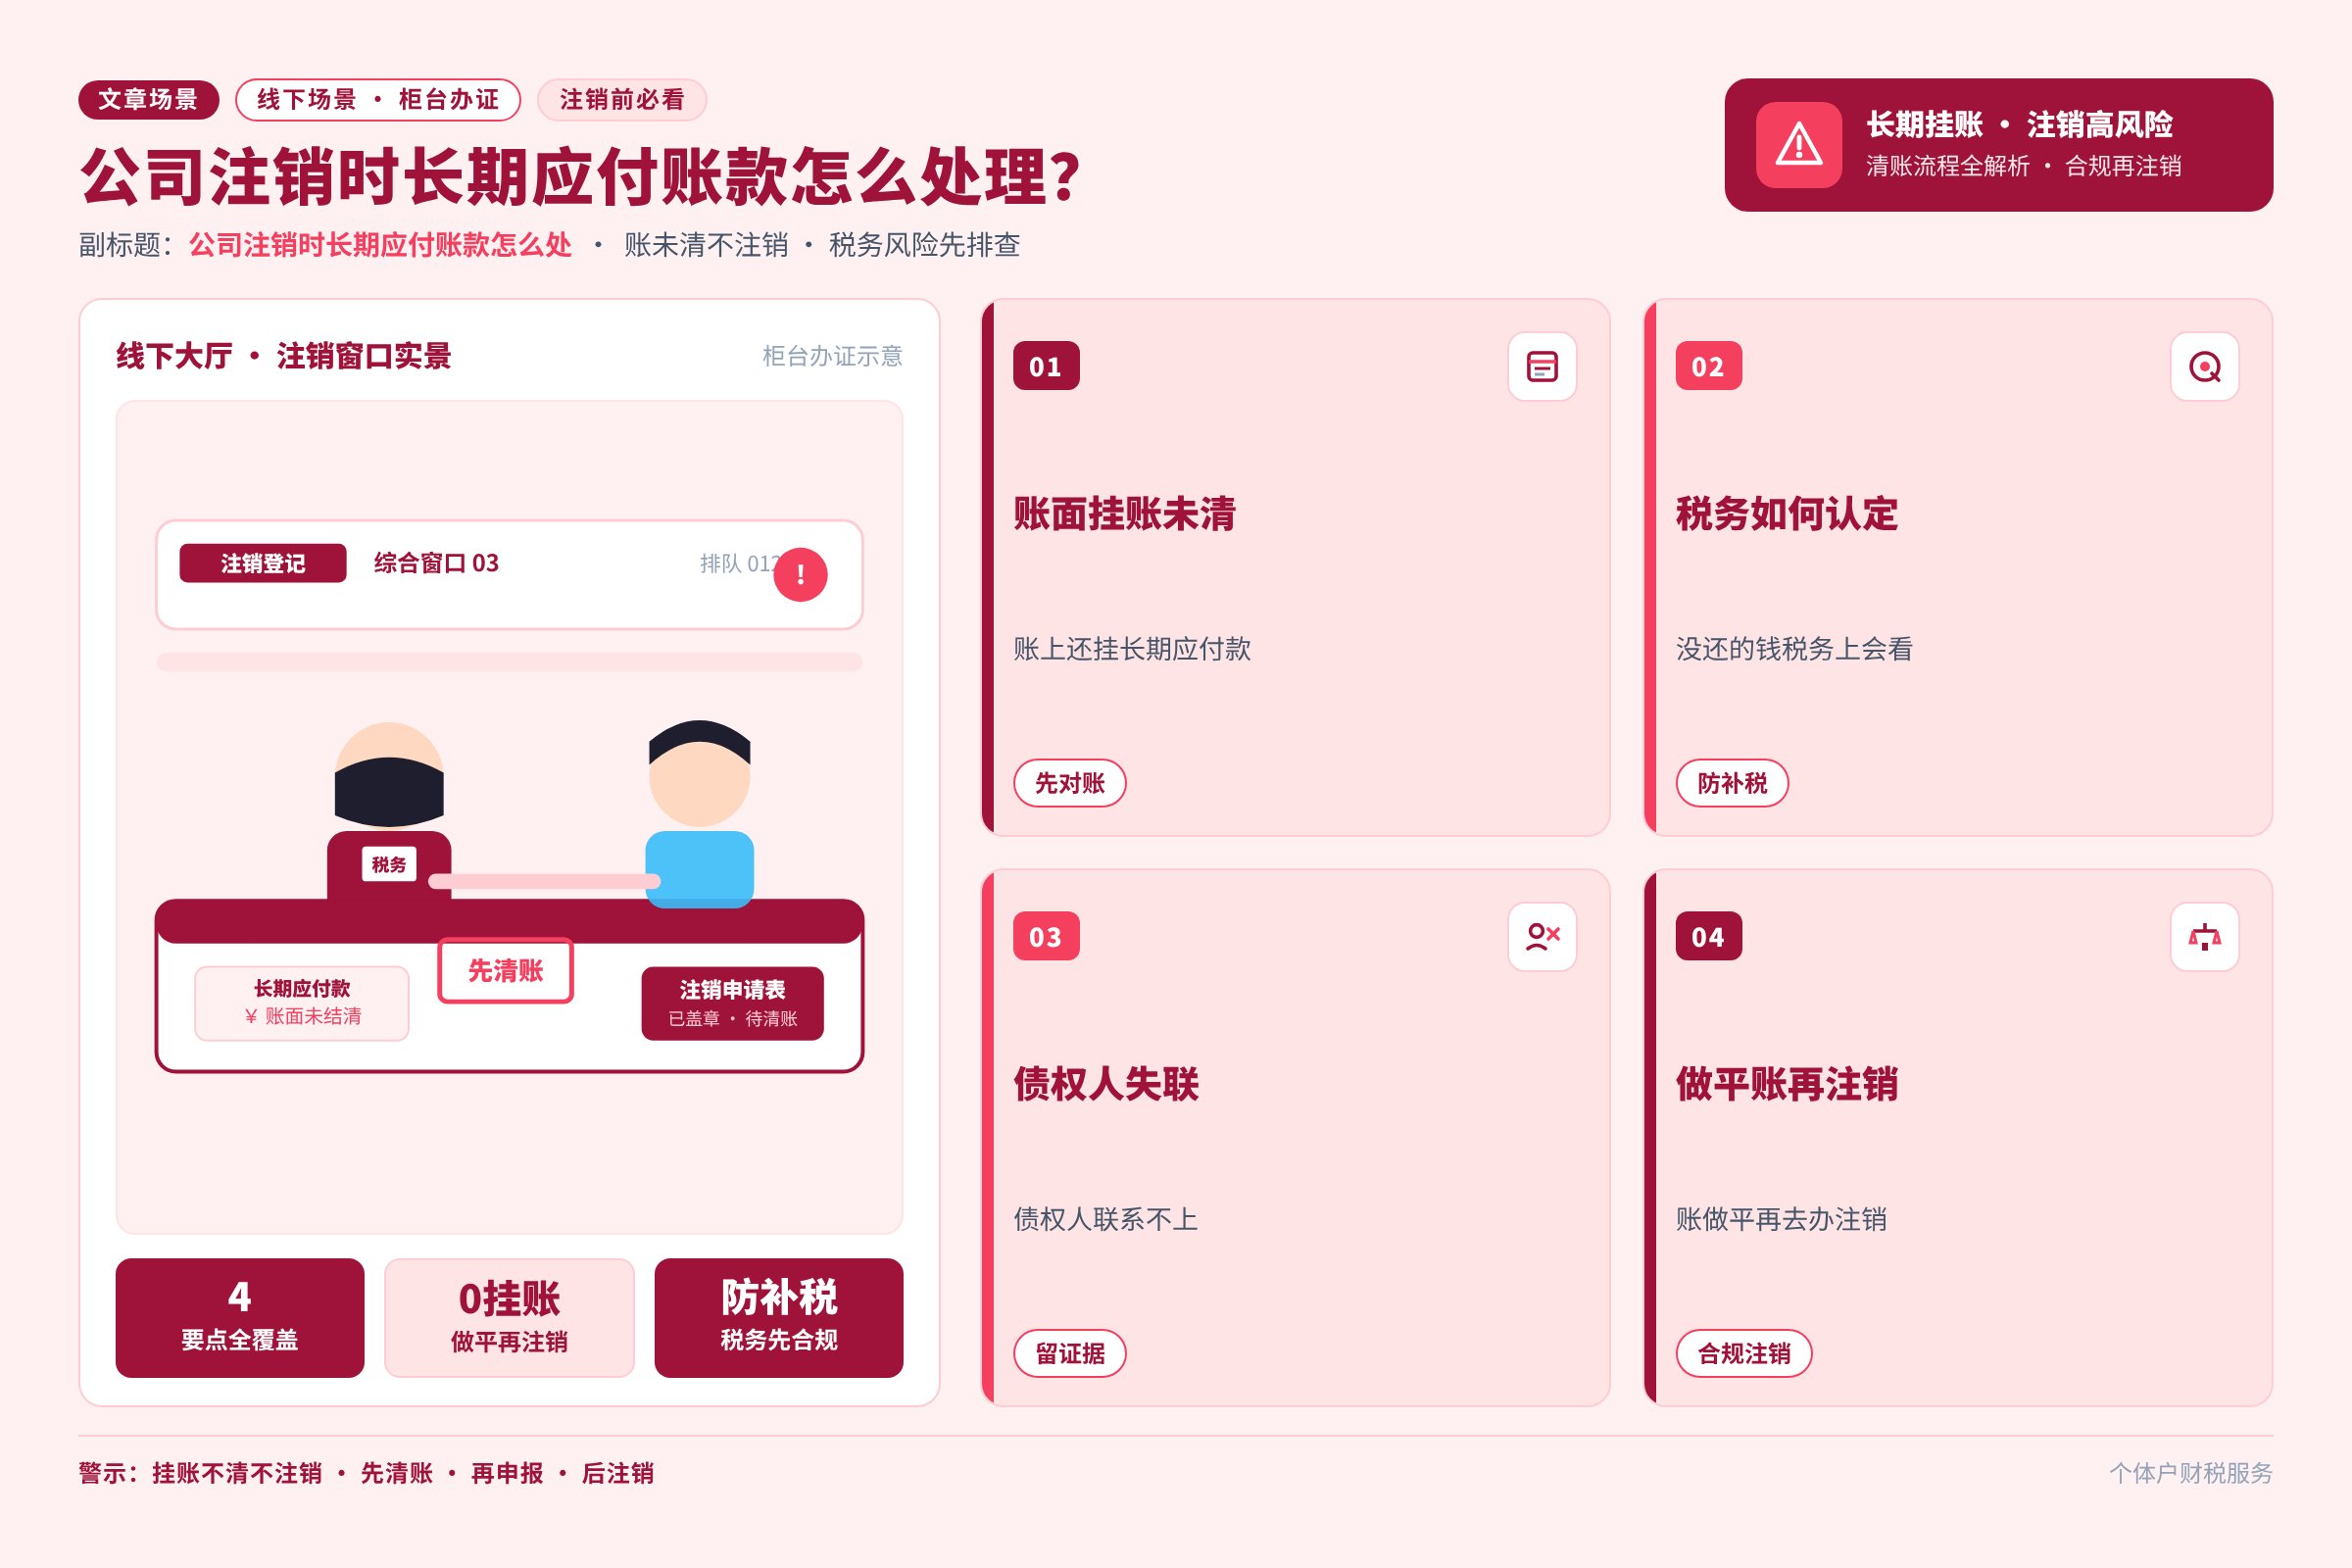
▲ 文章场景 — 企师兄
公司注销时长期应付款需要转收入交企业所得税吗。如果确认不用还了,一般要转收益,并入清算所得交企业所得税。豁免金额以书面文件为准,自己估计的不算。
公司注销清算时无法支付的长期应付账款如何做账核销。借记长期应付款,贷记营业外收入或相关收益科目。附件要有合同和发票,对账记录和豁免证明也要齐。没有附件硬平账,后面容易被调增补税。
公司注销时长期应付账款需要债权人确认同意吗。需要通知。能联系上就签对账和豁免。联系不上就留好通知和公告证据。清算报告里如实披露处理过程。
参考资料
政策依据主要有现行有效的公司法和税法。中华人民共和国公司法是2023年修订版本,从2024年7月1日起施行,截至2026年现行有效,里面明确了清算组通知债权人和公告程序。中华人民共和国企业所得税法和实施条例里有清算所得和债务重组收益的规定,确认无法支付的应付款一般要计入所得。
办理口径以市场主体登记管理条例和国家税务总局关于企业清算所得税申报的现行规定为准。各地工商和税务在公告方式和申报资料上会有细节差别,具体执行以2026年当地窗口要求为准,拿不准的可以先咨询专属顾问再动手。