公司注销时,进项留抵税额能退回来吗?最新政策解读与操作指南
标题:公司注销时,进项留抵税额能退回来吗?最新政策解读与操作指南
注销那天,账上没抵完的税真的就拿不回来了吗
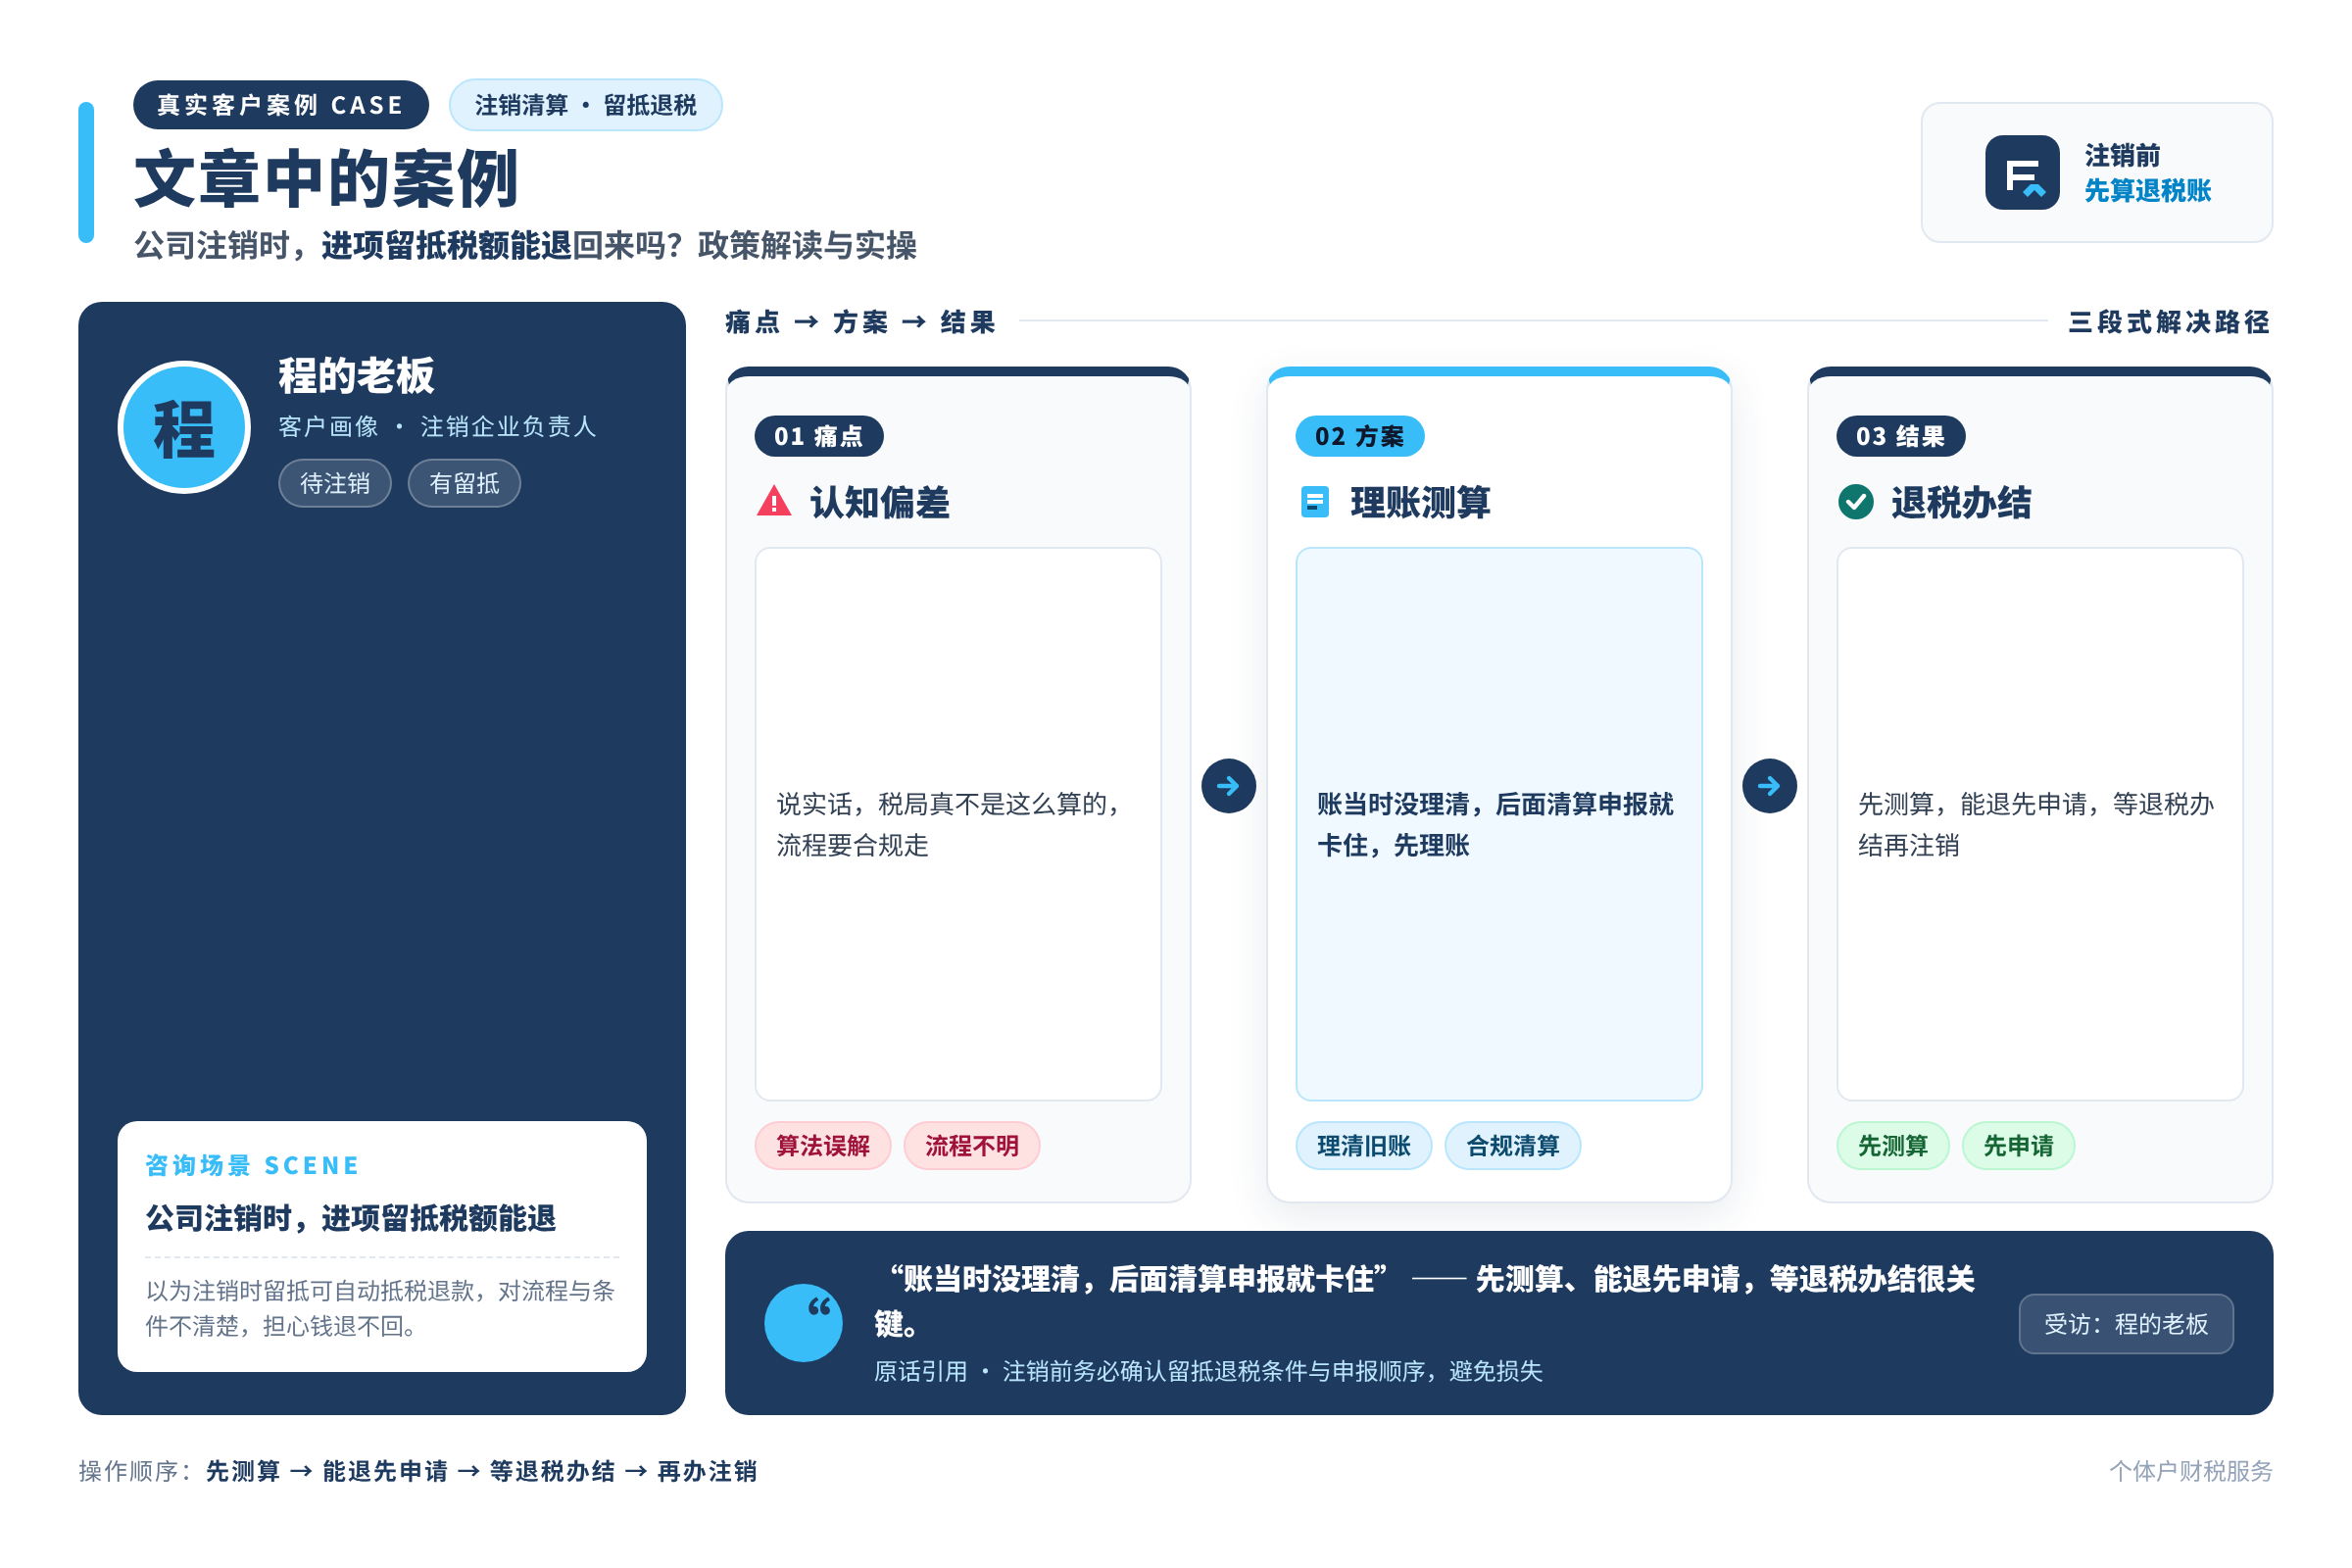
很多老板都是要关公司了,才翻申报表,发现上面还趴着一笔钱。前几年进货多,销项少,留抵越滚越多。不少人就觉得,这是自己多交的税,注销了总该退回来吧。说实话,税局真不是这么算的,流程有点绕。
到2026年,规定还是那一句话。一般纳税人办完税务注销,账上没抵完的留抵直接清零。结转不了,也退不到对公户上。抵扣资格是跟着一般纳税人身份走的,主体没了,抵扣权也没了。就是说,正常情况,公司注销时剩下的进项留抵,是要不回来的。
比如一家做批发的小公司,干了几年不想干了,账上还剩一笔留抵。老板一开始想着,注销的时候顺手要回来。后来一问才明白,注销一办完,这笔钱就作废了。反正想动它,只能在注销办完之前想办法。
留抵退不回来,政策原文到底是怎么定的
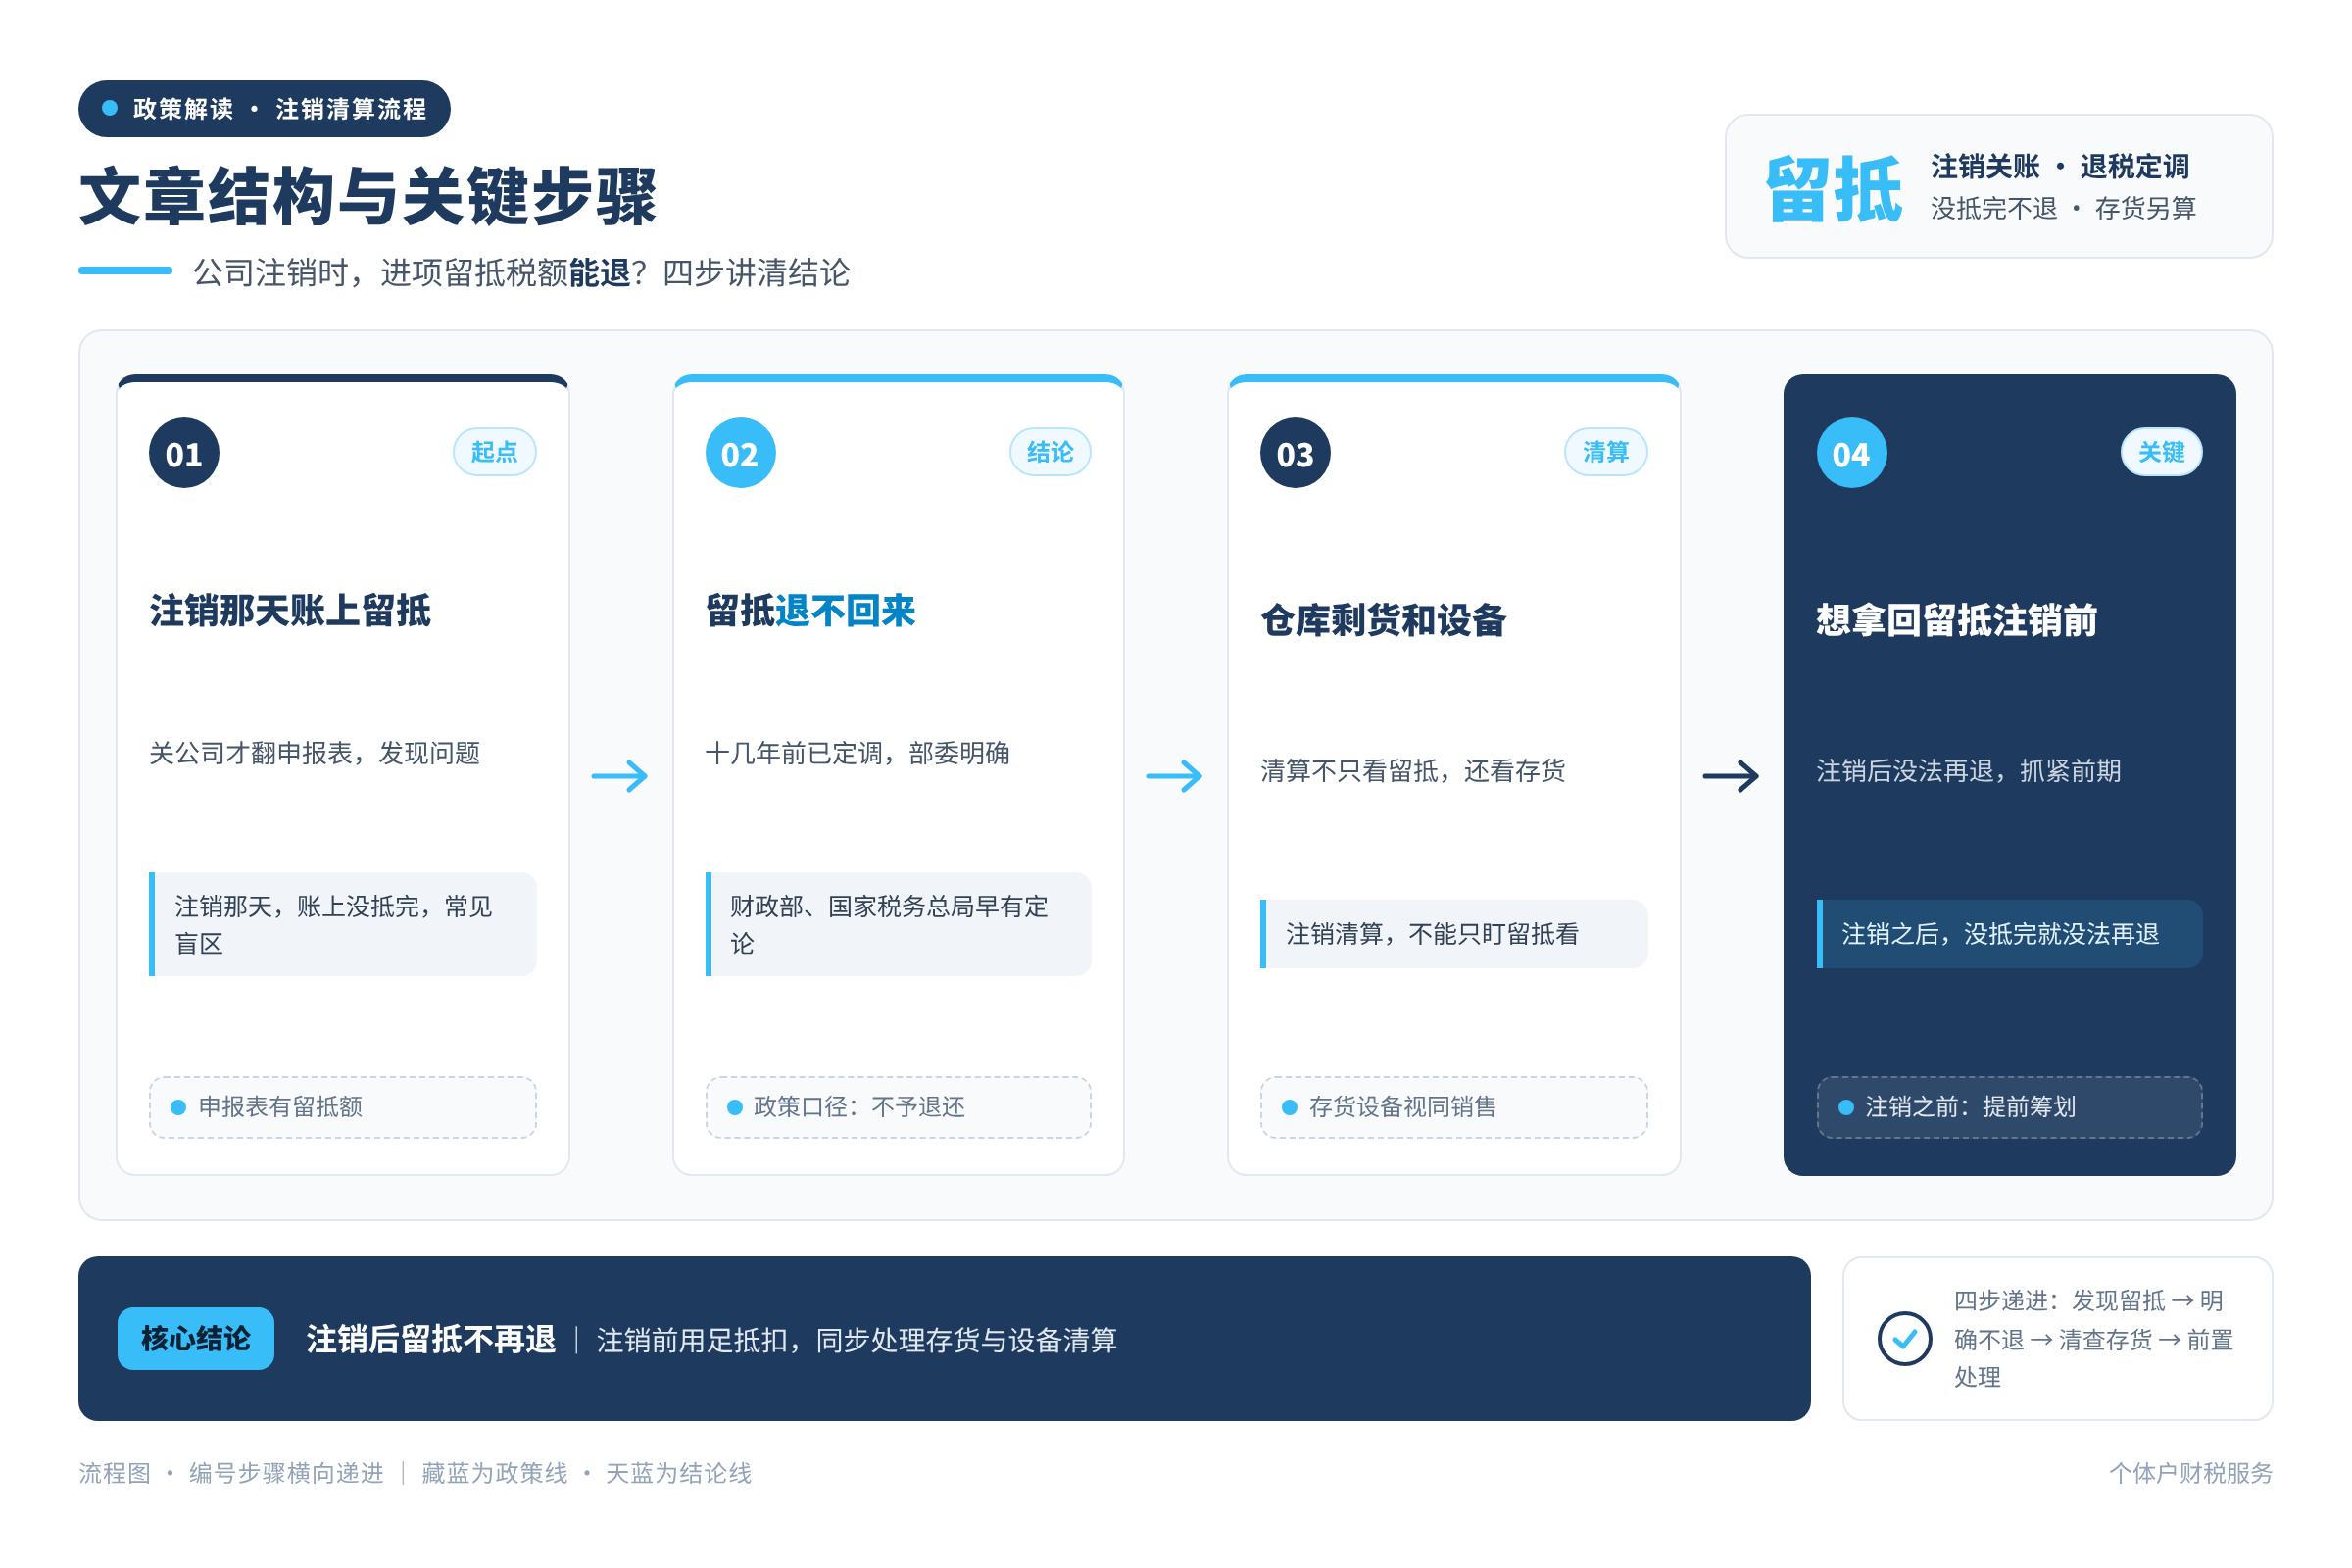
其实这事十几年前就定了。财政部、国家税务总局有个老文件,财税〔2005〕165号,第六条写得很白。一般纳税人注销,存货不做进项转出,留抵也不退。这个口径到2026年还在用,税务局办注销基本都按这个执行。
▲ 文章结构与关键步骤 — 企师兄
平时抵税和注销,是两码事。有销项就抵,没销项就留到下期接着抵。注销是主体资格没了,没有下期了,也没地方抵了。后来出了留抵退税,很多人以为注销也能退。其实是两条线。退税得在还经营、还没注销的时候去申请,注销完了,窗口就关了。
还有一点,小规模纳税人没有留抵这个说法。小规模是按征收率交税,进项本来就不能抵,也就不存在注销退留抵。这事只跟一般纳税人有关,小规模不用纠结。
仓库里剩的货和设备,注销时还要交税吗
说到注销清算,不能只盯着留抵看,还得看存货和固定资产。很多公司关门时仓库里还有货,账上还有车和设备,这些前面都抵过进项了。
税务上的做法,货还在,或者设备要分给股东、投资人,一般按视同销售处理。该开发票开发票,该交增值税交增值税。很多老板觉得委屈,留抵不给退,剩货还要交税。心里别扭很正常,账其实是平的。前面抵进去的税,货没卖就分掉了,销项这边得补回来。按什么价核,不同货税率怎么算,得看当地怎么办。
所以注销前一定先盘点。库里还有多少货,票开了没有,设备是卖是分。账当时没理清,后面清算申报就卡住,来回补材料,时间全拖没了。
想拿回留抵,注销前还有一次窗口期
▲ 线上办理与线下办理 — 企师兄
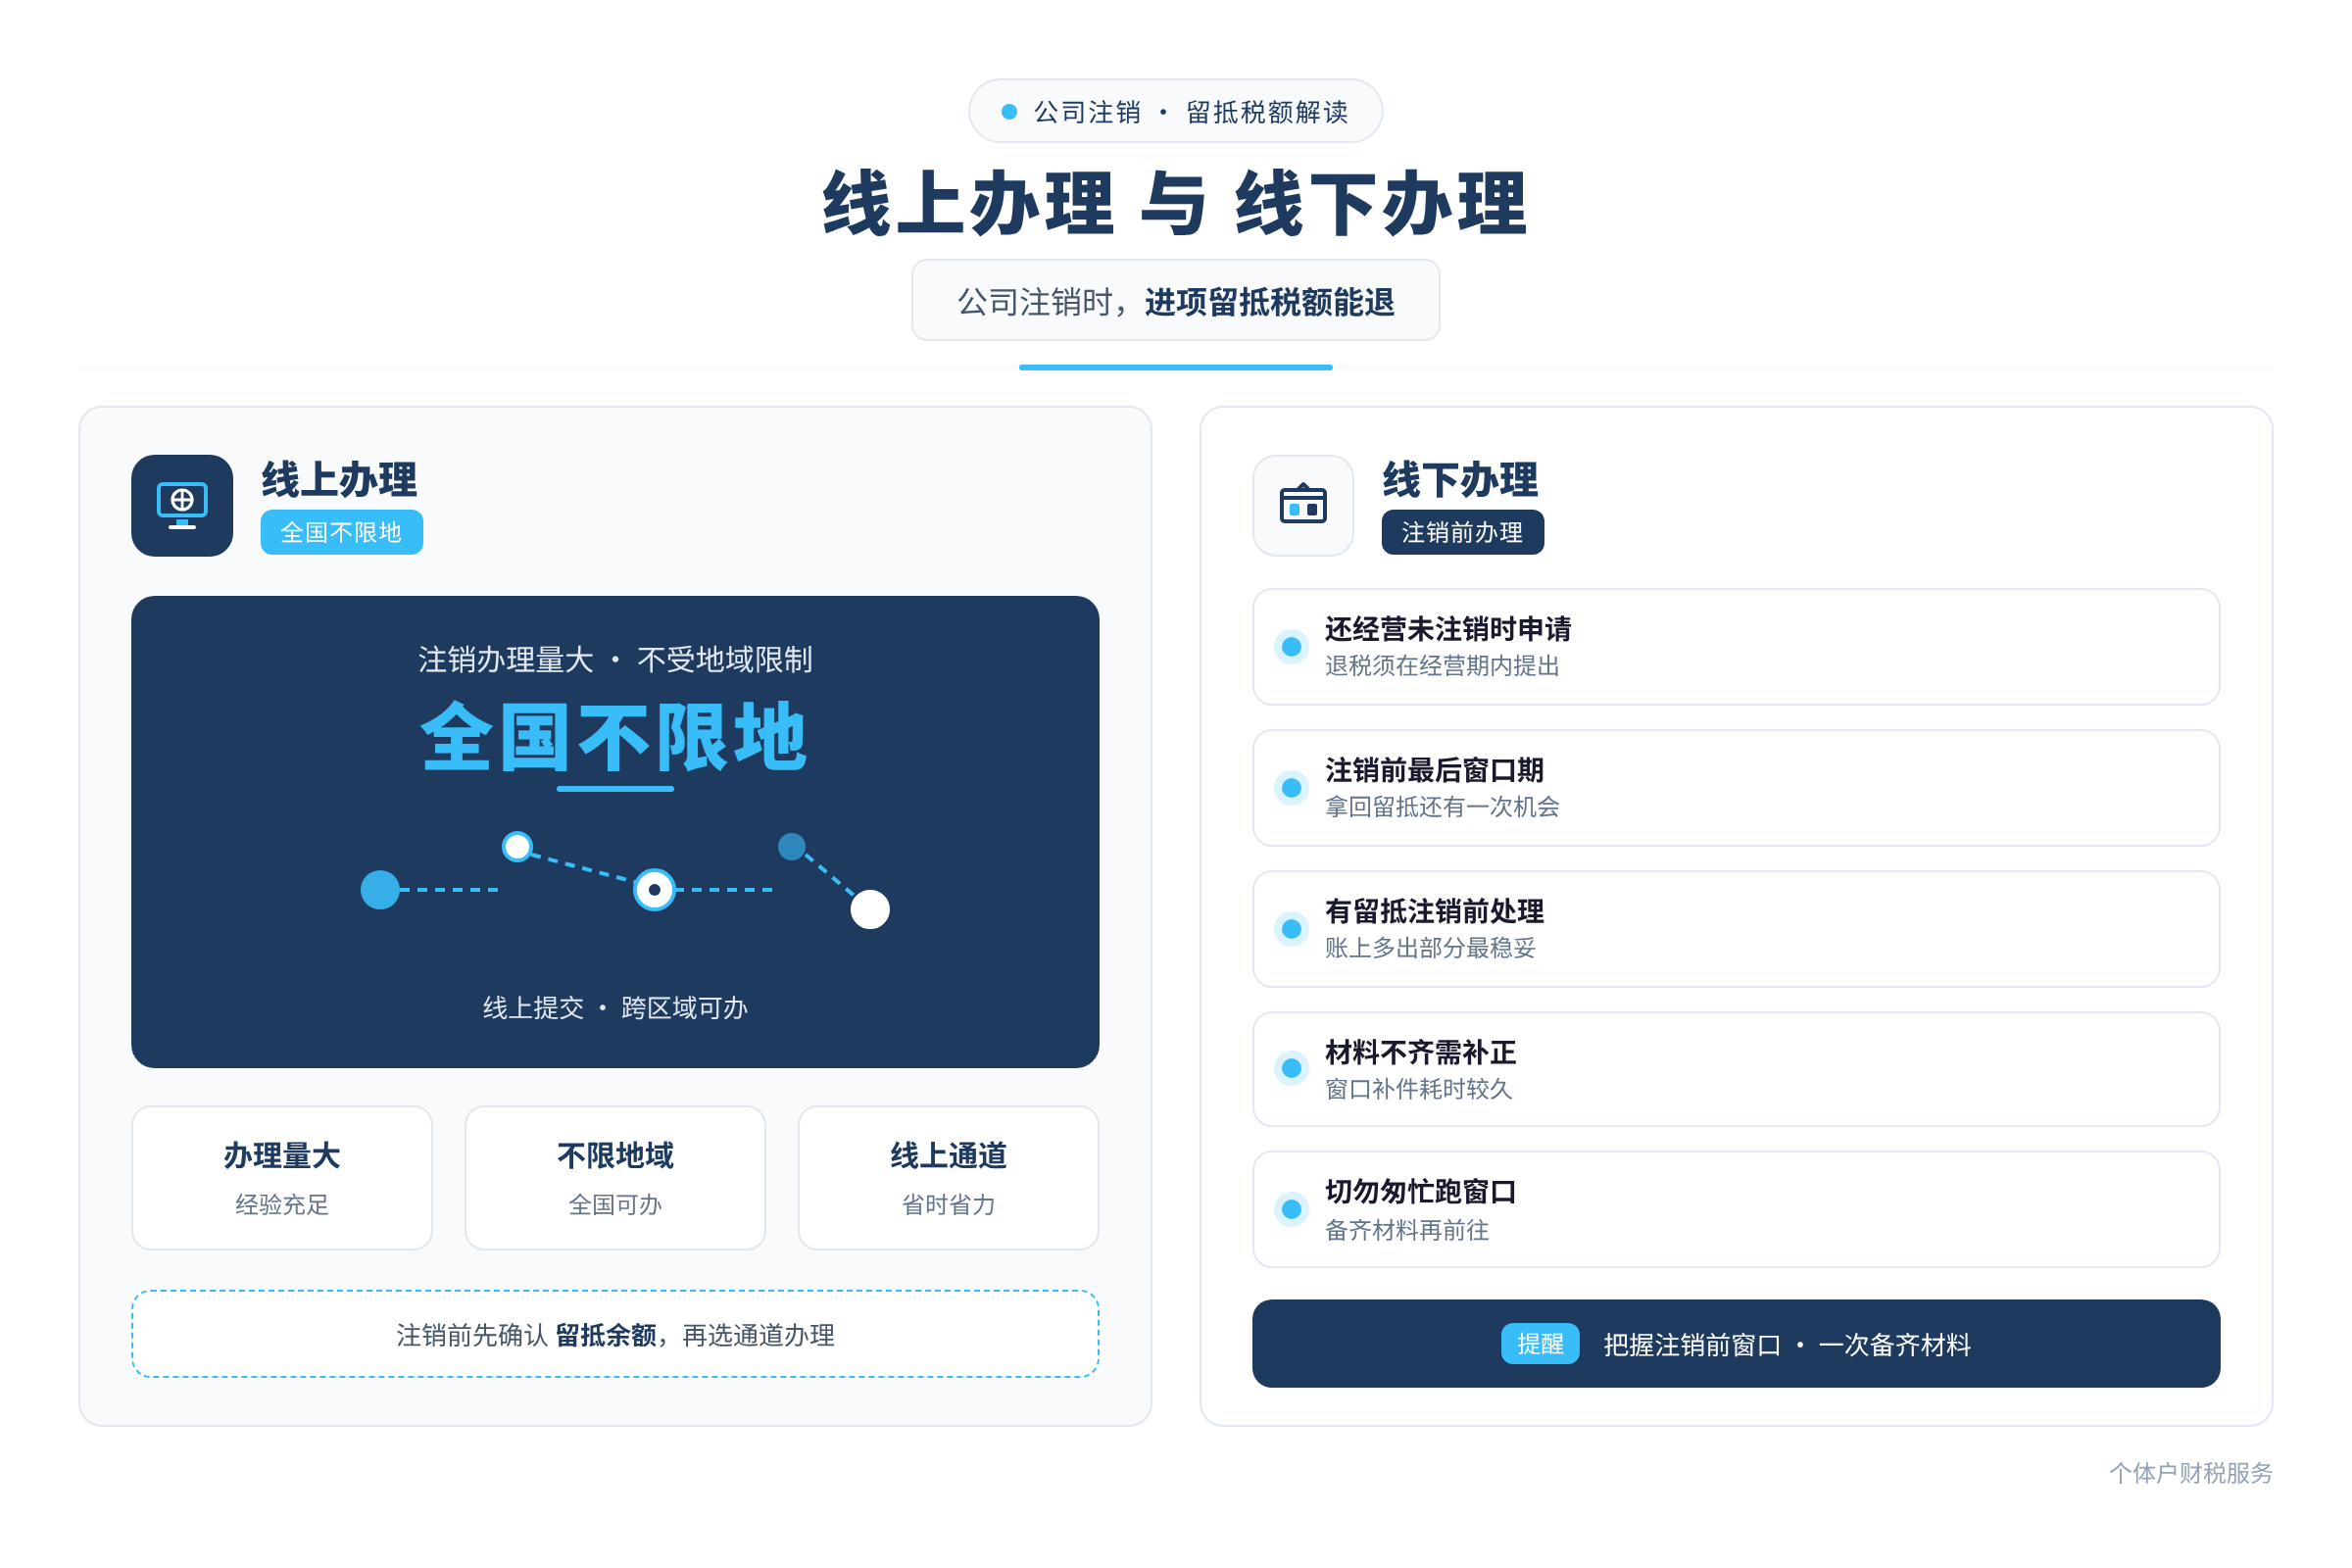
注销之后,没抵完的留抵就没法再退了。注销之前倒有机会,就是这几年大家常说的留抵退税。注销前企业还是正常一般纳税人,申报记录连续,没欠税,信用这些符合要求,就能先申请退掉一部分。
这个顺序不能反。先测算,能退先申请,等退税办结了,再去走注销。反过来,先把注销办完,留抵直接作废,想退也没主体了。2026年的留抵退税还是按现行公告来,什么情况能全额退,额度怎么算,各地抠得细不太一样。能不能退、退多少,得结合自己家账和当地口径看。
说实话,不少老板就是栽在时间差上。公司都不经营了,着急关门,税都没算就去注销了。后来一对账,才发现留抵白白浪费了。账上留抵多出来了,最稳还是注销前找人把账捋一遍,有窗口就先退,没窗口就死心做清算,别指望注销那一下能退。
算账和跑手续,时间顺序搞反就容易吃亏
注销看着是跑工商税务,最花时间的其实是前面算账。税务注销要查近几年的账,发票有没有问题,库存能不能对上,申报漏没漏。材料不齐,窗口让你补,一补又是好几天。
企师兄这边注销办得多,全国不限地域都能接,线上问了24小时内就回,有专属顾问一对一跟着。费用明码标价,个体户注册199元,注销299元,全流程一口价,中间不加价。公司注销麻烦些,多少钱得看账和税的情况定,不过也是先讲清楚再办,中途不会加钱。不懂流程的老板,找这种标准化的,确实省心,花得也明白。
反正别急着跑窗口。留抵剩多少先弄准,库存发票对一遍,能退的先退了,该补的先补了,账干净了再去办税务和工商。要是以后还打算长期干,也可以把每个月做账报税一起托管了,从注册到记账报税再到最后注销都有人管,省得每个月再操心。
常见问题
▲ 文章中的案例 — 企师兄
注销清算碰到留抵,实务里一般就这么理。先看身份,只有一般纳税人才谈得上留抵,小规模没有。再看时点,还没注销就看能不能走留抵退税,注销完了就只能清零。最后把存货和固定资产理了,该按视同销售走的走,该申报的报完,清算完再去办税务注销。
一般纳税人转小规模的事,问的人也不少,大家无非是担心这笔钱打水漂。其实跟注销一个道理,转过去之后,账上剩的留抵就退不了了,只能赶在转之前处理。具体能退多少,得拿申报表和台账来测,这个数别自己拍脑袋,找专业机构算一算更靠谱。
参考资料
政策依据这块,其实都是财政部、国家税务总局那边关于增值税的现行规定。
说白了就几份文件,注销留抵不退,最直接的是财税〔2005〕165号第六条,口径写得很清楚。
留抵退税,看的是财政部、税务总局那一串公告,说实话,到2026年政策还在执行,能不能办,具体怎么办,还是以税务总局最新口径为准,还得看当地税务局怎么执行。
注销清算的申报,像视同销售和税务注销这些,增值税暂行条例和实施细则里有规定,反正去办的时候,直接按当地市场监管和税务窗口要的材料走就行。