个体户发票管理全攻略:申领+开具+作废+保管一文搞懂
个体户发票管理全攻略:从申领到归档的合规操作指南
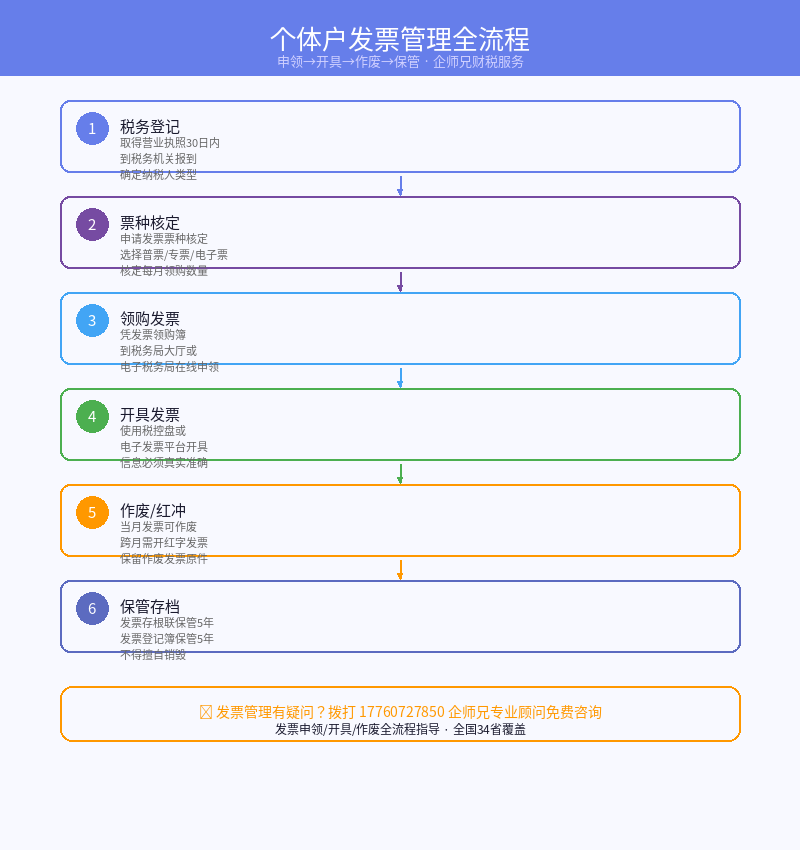
发票管理是个体工商户日常经营中不可忽视的环节,合规操作不仅关乎税务风险,更直接影响客户信任与业务发展。本文结合实务经验,系统梳理个体户发票管理的核心要点,助力经营者高效完成发票相关工作。
一、什么情况需要开发票?
根据《发票管理办法》,个体户在发生经营业务、确认营业收入时,必须向付款方开具发票。具体场景包括:
- **客户要求开具发票** :无论是个人还是企业客户,只要对方提出开票需求,均需开具(包括小规模纳税人)。
- **应税行为发生** :销售商品、提供加工修理修配劳务、销售服务、无形资产或不动产。
- **税务稽查或申报** :即使客户未要求,发票是确认收入、计算税费的法定凭证,尤其涉及成本抵扣时。
**特别提醒** :未发生经营业务一律不得开具发票,否则构成虚开发票,面临罚款甚至刑事责任。
二、发票种类:普票、专票、电子发票怎么选?
发票类型 | 适用场景 | 核心特点 | 推荐指数
---|---|---|---
**增值税普通发票** | 客户为个人或小规模纳税人、无需抵扣进项税 | 不可抵扣税款,开具简便,无税额限制 | ★★★★☆
**增值税专用发票** | 客户为一般纳税人、需抵扣进项税额 | 需提供购买方完整信息(名称、税号、地址、开户行等),税额可抵扣 | ★★★☆☆(个体户通常为小规模纳税人,开具专票需谨慎)
**增值税电子普通发票** | 线上交易、远程客户、节约成本 | 无需纸质,可随时下载打印,法律效力等同纸质发票 | ★★★★★(强烈推荐)
▲ 方案A vs 方案B — 企师兄
**实操建议** :优先使用电子发票,尤其适合零售、餐饮、服务类个体户。专票需确认客户为一般纳税人,且个体户需按征收率(通常1%或3%)计算税额。
三、发票申领流程(电子税务局操作)
个体户完成税务登记后,按以下步骤申领发票:
- **登录电子税务局** :使用实名认证账号进入“发票使用”模块。
- **票种核定** :选择发票类型(普票/专票/电子)、最高开票限额(如单张限额1万元)、每月领用数量。首次申领通常需审核。
- **申领发票** :提交申请后,可选择“邮寄配送”或“自助终端领取”。电子发票直接在线领用。
- **下载安装开票软件** :使用税务UKey或税控盘,安装“增值税发票开票软件”。电子发票需配合电子签章。
**注意** :申领前确保已完成实名认证和银行账户备案。部分地区对个体户首次申领有数量限制(如每月25份)。
四、开具注意事项(避免踩坑)
- **信息完整准确** :购买方名称、纳税人识别号(个人可不填)、商品名称、数量、单价、金额、税率、税额、开票人、收款人、复核人(非必填但建议填写)。
- **避免错填** :发票号码、代码必须连续,不得跳号、断号。电子发票不得手动修改内容。
- **合规经营** :不得开具与实际业务不符的发票(如虚增金额、变更商品名称)。
- **电子发票特殊要求** :需通过官方平台生成PDF或OFD格式文件,加盖电子发票专用章。
五、作废和红冲操作(关键处理技巧)
场景 | 操作方式 | 时限要求 | 注意事项
---|---|---|---
**当月开具且未申报** | 直接作废(纸质发票需收回全部联次,电子发票不可作废) | 当月内完成 | 电子发票只能红冲,不能作废
**跨月或已申报** | 开具红字发票(红冲) | 无时间限制,但需在申报期内处理 | 需填写《红字发票信息表》,经税务系统校验后生成红票
**电子发票红冲** | 在开票软件中申请红字信息表,开具负数发票 | 即时办理 | 红冲后原发票无法恢复,需保留凭证
**核心原则** :作废仅限当月纸质发票且未使用;跨月或电子发票必须红冲。红冲后需在申报时冲减当期收入和税额。
▲ 真实客户案例 — 企师兄
六、保管要求(5年法定保存期)
根据《税收征收管理法》,发票保管期限为 **5年** ,期满后需销毁或报税务机关备案。具体要求:
- **纸质发票** :存放于专用保险柜,防潮、防虫、防火。已开具的存根联和记账联按顺序装订成册。
- **电子发票** :定期备份至税务系统或本地加密存储,确保可随时调阅。
- **作废发票** :所有联次必须完整保存,不得擅自销毁。
- **丢失处理** :立即向税务机关报告,登报声明作废(部分地区取消登报),接受处罚(罚款1万元以下)。
七、常见问题与解决方案
问题类型 | 具体表现 | 解决步骤
---|---|---
**开错发票** | 金额、税率、购买方信息错误 | 当月作废(纸质)或红冲(电子/跨月)→ 重新开具正确发票
**丢失发票** | 纸质发票丢失或电子发票文件损坏 | 1\. 向税务机关报告(电子税务局提交丢失报告);2. 登报声明作废(按当地要求);3. 接受罚款并补办
**发票额度不够** | 单张限额或每月领用数量无法满足业务需求 | 1\. 申请临时增额(通过电子税务局提交“超限量领购发票”);2. 调整票种核定(提高单张限额或月领用量);3. 使用电子发票(无数量限制)
**客户拒收电子发票** | 要求纸质发票 | 可打印电子发票纸质版加盖公章,法律效力等同原件;或改用纸质发票
**税务UKey丢失** | 无法登录开票系统 | 立即向税务机关挂失,补办UKey(需携带营业执照、身份证)
八、实用建议与风险提示
- **建立发票台账** :记录发票号码、客户、金额、开具日期,便于核对和申报。
- **定期核对库存** :每月末盘点纸质发票,确保账实相符。
- **电子发票优先** :降低物流成本、避免丢失风险,且便于客户自行下载。
- **关注政策变化** :小规模纳税人增值税减免政策(如月销售额10万以下免税)可能影响开票策略。
- **避免虚开风险** :不得为他人代开发票,不得虚构业务,否则可能面临刑事处罚。
发票管理看似繁琐,实则是个体户合规经营的“护身符”。通过系统化操作(如使用电子发票、建立台账、及时处理异常),不仅能规避税务风险,还能提升客户体验。建议定期参加税务培训或咨询专业财税人员,确保管理流程始终符合最新法规要求。